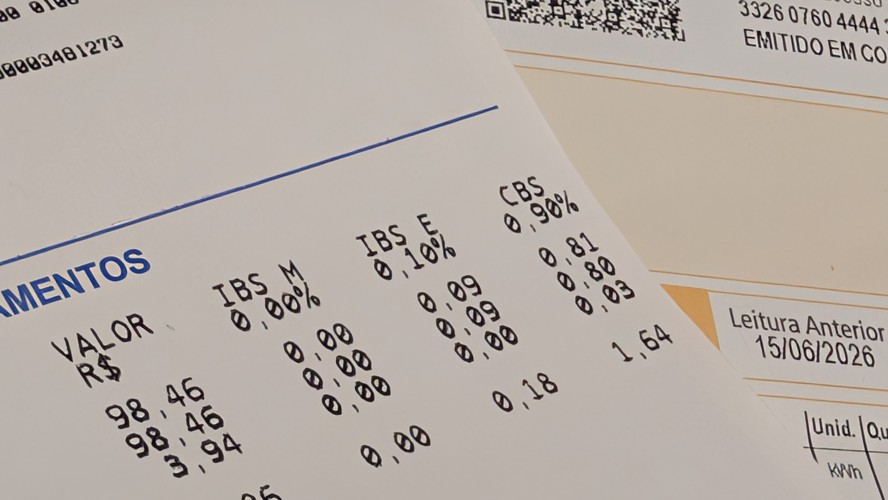
A partir desta segunda-feira, empresas de todo o Brasil começam a incluir duas novas siglas nas notas fiscais: IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços). Os tributos foram criados pela Reforma Tributária, aprovada em 2023 e regulamentada no ano passado, e fazem parte de um período de transição que será concluído em 2033.
Ao longo dos próximos sete anos, IBS e CBS substituirão gradualmente os atuais tributos incidentes sobre o consumo. No âmbito federal, serão extintos PIS, Cofins e IPI, enquanto os impostos estaduais e municipais ICMS e ISS também serão incorporados ao novo modelo tributário.
Uma das principais mudanças será a possibilidade de o consumidor visualizar, de forma mais clara, o valor dos impostos pagos na compra de produtos e serviços.
Quem precisa adotar a nova regra
Nesta primeira etapa, a obrigatoriedade vale para empresas enquadradas nos regimes de Lucro Real e Lucro Presumido. As empresas optantes pelo Simples Nacional só serão obrigadas a destacar IBS e CBS nas notas fiscais a partir de 2027.

Segundo Charles Gularte, sócio da Contabilizei, muitos sistemas de emissão de documentos fiscais eletrônicos permitiam que os campos destinados ao IBS e à CBS permanecessem vazios, situação que deixa de ser permitida a partir desta segunda-feira.
Ele destaca, porém, que a adaptação vai além da simples inclusão das novas siglas.
“Os sistemas empresariais precisam reconhecer a natureza da operação, a classificação do produto ou serviço, o local de consumo, o tratamento tributário aplicável e os dados necessários para calcular e informar corretamente os novos tributos.”
Exibição do imposto sem cobrança nesta fase
Embora os novos tributos passem a aparecer nas notas fiscais, eles ainda não serão recolhidos neste momento.
De acordo com Maurício Barros, advogado e sócio de Assuntos Tributários do escritório Cescon Barrieu, a exigência inicial tem caráter de adequação e conformidade fiscal.
“Ele é obrigado a cumprir, mas terá um prazo para se regularizar. O efeito do cumprimento é para dentro de casa, num compliance fiscal. Você tem que informar 1% na nota e, como você informou, não paga (o tributo).”
Crédito tributário é uma das principais mudanças
Entre os principais objetivos da Reforma Tributária está a possibilidade de as empresas aproveitarem créditos tributários referentes aos impostos pagos nas etapas anteriores da cadeia produtiva, reduzindo a incidência em cascata existente em alguns tributos atuais.
Segundo Gularte, a conferência das notas fiscais também ganhará um novo peso para as empresas.
“Hoje, muitas empresas conferem a nota apenas para saber se o valor, o CNPJ e a descrição estão corretos. No novo modelo, a informação fiscal do fornecedor terá reflexo financeiro para o cliente.”
Pequenas empresas enfrentam maior desafio
Na avaliação do especialista, pequenas e médias empresas tendem a enfrentar mais dificuldades na adaptação, já que normalmente não possuem equipes fiscais próprias e dependem de sistemas simplificados ou de fornecedores externos.
“A pequena e média empresa, muitas vezes, acredita que basta o contador resolver tudo sozinho. Mas o contador não consegue atualizar o ERP (sistema de gestão de recursos), corrigir o cadastro de produtos ou mudar o processo comercial sem a participação do empresário e do fornecedor do sistema.”
O que acontece com quem não se adequar
Neste primeiro momento, o principal impacto para quem não cumprir as novas exigências será operacional. Documentos fiscais podem deixar de ser autorizados pelo Fisco, comprometendo a emissão das notas.
Segundo Gularte, a consequência inicial não será uma multa automática.
“O primeiro efeito não será uma multa chegando automaticamente. Será a operação parando porque o documento não foi autorizado. Depois, dependendo do que a empresa fizer para contornar o problema, podem surgir riscos fiscais adicionais. Vender, transportar ou contabilizar uma operação sem o documento adequado pode gerar consequências relacionadas aos tributos que já existem hoje.”
Os documentos emitidos em desacordo poderão sofrer sanções, embora, neste início, as manifestações do Fisco tenham caráter educativo. Caso os destaques de IBS e CBS estejam ausentes, a Receita poderá intimar a empresa para corrigir a omissão em até 60 dias. Se a regularização ocorrer dentro desse prazo, a penalidade poderá ser extinta sem aplicação de multa.
Principais erros encontrados na fase de testes
Os problemas mais frequentes identificados durante os testes ocorreram no cadastro de produtos com base na Nomenclatura Comum do Mercosul (NCM), afetando a classificação tributária.
No setor de serviços, as inconsistências foram registradas principalmente no preenchimento incorreto da Nomenclatura Brasileira de Serviços (NBS) e em divergências entre a classificação tributária cadastrada no sistema e as operações efetivamente realizadas pelas empresas.
O que fazer se sua empresa ainda não se adaptou
Para empresas que ainda não concluíram a adequação, Gularte recomenda reduzir os riscos enquanto a adaptação é finalizada.
O primeiro passo é verificar com o fornecedor do ERP ou do emissor de notas fiscais se os sistemas já estão atualizados conforme as novas regras. Também é indicado realizar testes para conferir o correto preenchimento dos campos destinados ao IBS e à CBS.
Além disso, o especialista orienta que as empresas criem um plano para lidar com eventuais rejeições de notas fiscais, definindo quais equipes serão acionadas e como os setores comercial, financeiro, fiscal e de tecnologia deverão atuar para solucionar o problema.
“Também é recomendável criar um plano para possíveis rejeições, definindo quem será acionado quando uma nota não for autorizada e como as áreas comercial, financeira, fiscal e de tecnologia deverão atuar para corrigir o problema.”
Adiamentos geram preocupação entre especialistas
Para Maurício Barros, os sucessivos adiamentos promovidos pelo Comitê Gestor para colocar as novas regras em vigor aumentam a preocupação dos contribuintes, já que reduzem o tempo disponível para adaptação.
“Existe uma apreensão e ansiedade porque tudo está ficando para última hora. O que está acontecendo agora já deveria estar em vigor desde janeiro. Os contribuintes estão preocupados com o timing das coisas. Os regulamentos saíram, mas há muitos assuntos que não foram abordados ainda.”
O advogado cita como exemplo a ausência de orientações para emissão de notas fiscais relacionadas à locação de imóveis, tema que começará a valer apenas em 2027.
André Menon, sócio de Assuntos Tributários do escritório Machado Meyer, avalia que o adiamento demonstra compreensão do poder público em relação às dificuldades enfrentadas pelos contribuintes, mas também reduz o período para definição das bases tributáveis que servirão de referência para as futuras alíquotas.
“A postergação pode ser interpretada como compreensão do poder público em relação ao contribuinte, que precisa se ajustar. É uma sinalização positiva, de mostrar que não quer impactar as relações comerciais. Mas o pênalti é reduzir o prazo para visualizar as bases tributáveis para criar as alíquotas de referência. Isso pode ocasionar alíquotas maiores.”
Segundo ele, a alíquota de 1% será utilizada apenas durante a fase de testes em 2026.
“2026 é um ano em que há obrigação de declaração, e será deduzido de base de PIS e Cofins, para não haver majoração de custo tributário. Uma vez feita a declaração, não precisa recolher (os impostos).”
Cronograma da implantação
Conforme o Comitê Gestor do IBS, o calendário da implementação segue as seguintes etapas:
- 3 de agosto de 2026: início da aplicação nas Notas Fiscais Eletrônicas (NFe), Notas Fiscais de Consumidor Eletrônicas (NFC-e), Conhecimentos de Transporte Eletrônicos (CT-e), Bilhetes de Passagem Eletrônicos (BP-e), contas de energia elétrica, serviços de comunicação, Declaração de Importação (DI) e Declaração Única de Exportação (DU-e).
- 1º de outubro de 2026: inclusão da Nota Fiscal de Serviços Eletrônica (NFS-e) e das notas de conta de água (NFAS-e).
- A partir de 1º de dezembro de 2026: início das alterações para locações de imóveis e bens móveis, arrendamentos e administração de condomínios.
- 1º de janeiro de 2027: obrigatoriedade para empresas optantes pelo Simples Nacional.
- 2029: encerramento do período de transição para determinados documentos de transporte emitidos em papel.
Fonte: G1