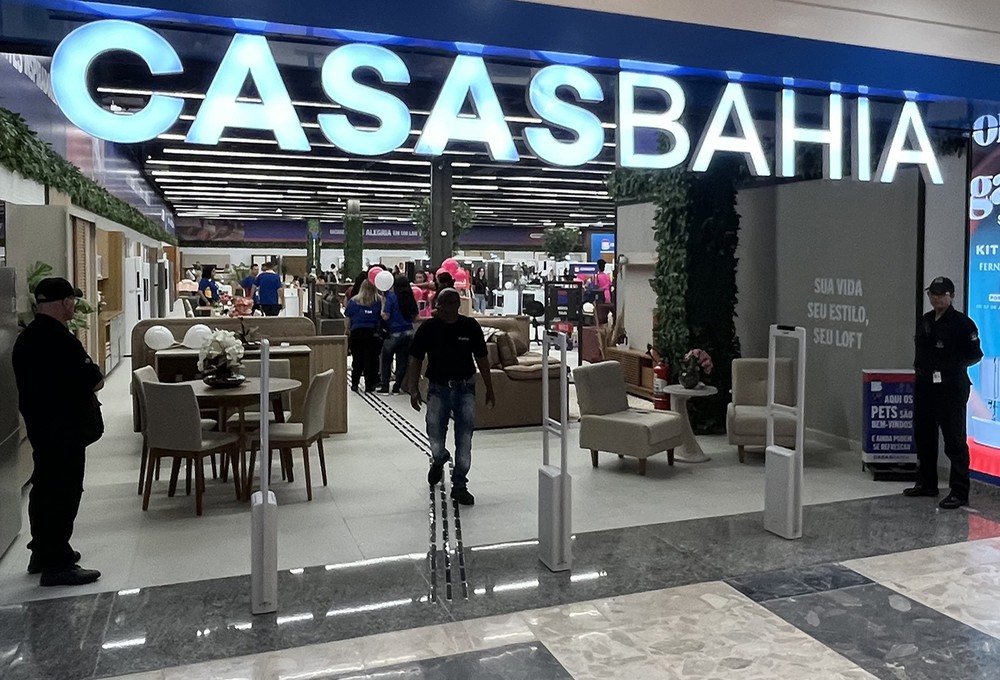
A crise financeira do grupo Casas Bahia chegou a um novo estágio com o pedido de recuperação judicial protocolado no fim da noite de domingo (16), na 2ª Vara de Falência e Recuperações Judiciais de São Paulo. Na petição, a varejista informa passivos de R$ 17,3 bilhões e a existência de 19,4 mil credores quirografários, aqueles que não possuem garantias.
O pedido também inclui uma liminar para impedir o vencimento antecipado de obrigações e evitar que transportadoras retenham produtos pertencentes à rede.
A possibilidade de uma medida desse tipo já vinha sendo sinalizada. No relatório de resultados divulgado no domingo (16), a companhia alertou sobre riscos à continuidade operacional e mencionou entre as alternativas um pedido de recuperação judicial ou uma nova recuperação extrajudicial, diante da deterioração dos negócios.
A Casas Bahia acumula balanços trimestrais negativos desde 2024 e registrou prejuízo em 20 dos 30 trimestres posteriores à saída do controle do GPA, ocorrida em 2019. Neste ano, a companhia buscava crédito no mercado para reforçar a operação, mas a situação se deteriorou rapidamente nos últimos meses.

Apesar de apresentar baixa alavancagem após uma renegociação realizada na recuperação extrajudicial de dois anos atrás, o grupo enfrenta pressão sobre o capital de giro.
Entre os problemas cotidianos da operação estão as dificuldades para obter linhas de crédito destinadas à compra de mercadorias, situação que afetou os estoques e reduziu as vendas. A companhia também encontrou obstáculos para acessar os mercados de dívida e de equity.
O balanço referente ao segundo trimestre aponta prejuízo líquido de R$ 10,1 bilhões, valor 18 vezes superior à perda de R$ 555 milhões registrada no mesmo período do ano anterior.
O resultado foi afetado por baixas de ágio e de impostos, além de contingências relacionadas ao fechamento de 298 lojas na última sexta-feira, conforme antecipado pelo Valor, e à revisão das expectativas de desempenho futuro.
A rede mantinha contratos com parceiros que envolviam recebimento de adiantamentos, entre eles Zurich e Bradesco, e esses compromissos também precisam ser revisados e baixados.
Com os ajustes previstos no plano, o resultado sofreu impacto de R$ 9,1 bilhões em eventos não recorrentes, como baixa de ativos, despesas de reestruturação, contratos não performados e imposto diferido.
Os números, porém, foram apresentados sem que a auditoria da companhia, a EY, emitisse opinião sobre as demonstrações financeiras do trimestre, procedimento que ocorre regularmente a cada período trimestral. A EY destacou uma incerteza relevante relacionada à continuidade operacional da empresa, ponto também mencionado pela própria Casas Bahia.
A negativa de opinião sobre as demonstrações é considerada grave porque indica que os auditores não conseguiram obter acesso ou confirmar informações suficientes para avaliar os números apresentados.
No relatório anexado às demonstrações financeiras, os auditores afirmam que não foi possível concluir sobre a utilização da base contábil de continuidade operacional em 30 de junho, nem determinar eventuais efeitos ou ajustes sobre as informações financeiras.
A EY também chama atenção para uma das notas explicativas do balanço, segundo a qual a Casas Bahia acumulou prejuízo de R$ 11,18 bilhões no primeiro semestre. No mesmo período, o passivo circulante superou o total do ativo circulante em R$ 11,97 bilhões e R$ 7,83 bilhões, nos resultados individual e consolidado, respectivamente.
Esse cenário significa que os recursos disponíveis no curto prazo não são suficientes para cobrir as dívidas de vencimento imediato.
O patrimônio líquido ficou negativo em R$ 8,27 bilhões no período, contra resultado positivo de R$ 1,5 bilhão um ano antes. Na prática, isso indica que os ativos da empresa não são suficientes para cobrir os passivos atuais, situação apontada como uma das razões que podem levar uma companhia a considerar a recuperação judicial.
Ao analisar a trajetória recente da Casas Bahia, chama atenção o fato de a empresa atribuir, no relatório de resultados, parte da crise a fatores externos. Embora o ambiente macroeconômico brasileiro e internacional precise ser considerado, gestores e analistas ouvidos sob condição de anonimato afirmam que o desgaste acumulado pela própria companhia no mercado ao longo dos anos também acelerou a crise atual.
Um reflexo dessa perda de confiança está na postura da indústria, que já vinha restringindo linhas de crédito para a varejista. Seguradoras internacionais, responsáveis por garantir vendas de grandes fabricantes à Casas Bahia, também reduziram o crédito disponibilizado, contribuindo para a queda dos estoques.
As negociações nesse campo já vinham sendo difíceis tanto na administração atual quanto na gestão anterior, iniciada em 2019 após a venda do GPA para fundos e para Michael Klein. Atualmente, Klein permanece apenas como acionista minoritário.
A deterioração, porém, se intensificou nos últimos meses. Em apenas três meses, a redução dos estoques superou R$ 1,1 bilhão, afetando diretamente a disponibilidade de produtos.
A Casas Bahia registrou falta de mercadorias nos últimos meses, situação que contribuiu para a queda das vendas. A receita das lojas recuou 3,2% entre abril e junho, resultado que não decorreu apenas do fechamento de unidades.
“Indisponibilidade de crédito reduziu a compra de volume para a venda”, afirma o balanço financeiro.
Nas informações divulgadas, ao detalhar os fatores que contribuíram para a situação atual, a companhia menciona principalmente circunstâncias que estariam fora de seu controle, embora também cite “esforços contínuos da gestão”.
Entre os fatores apontados estão as dificuldades de acesso aos mercados de dívida e de equity, um ambiente de consumo pressionado e a redução da disponibilidade de fontes de crédito financeiro e comercial, incluindo cortes em linhas concedidas por seguradoras.
Parte dessas dificuldades, no entanto, está ligada à própria trajetória da Casas Bahia e ao histórico de problemas acumulados ao longo dos anos. Segundo gestores e investidores ouvidos, esse quadro reduziu gradualmente a credibilidade da companhia no mercado.
O Magazine Luiza, embora esteja submetido ao mesmo ambiente econômico e também tenha realizado ajustes, não enfrenta uma crise semelhante.
Em suas justificativas, a Casas Bahia afirma que, entre 2025 e 2026, a administração trabalhou na avaliação e estruturação de alternativas nos mercados de dívida e de equity.
Segundo o grupo, as condições no mercado de capitais ficaram mais adversas em razão das incertezas econômicas e geopolíticas. No Brasil, a companhia continuou exposta aos juros elevados, ao alto custo de capital e a um cenário de maior seletividade na concessão de crédito.
A empresa também informou que uma operação de captação internacional não foi concluída depois que o investidor âncora com quem negociava desistiu da transação. Outras alternativas de liquidez, incluindo recursos obtidos por meio de empréstimos-ponte, também não avançaram.
Embora o cenário tenha se deteriorado e outras empresas também enfrentem restrições de acesso a recursos, grupos em situação financeira mais sólida têm recorrido a alternativas de liquidez, como a venda de participações minoritárias em ativos ou a utilização de ações como parte de negociações para novas dívidas.
Essas possibilidades, porém, não estão ao alcance da Casas Bahia. A companhia já enfrentou o desgaste decorrente de uma recuperação extrajudicial em 2024 e também não dispõe de ativos estratégicos suficientes para negociações desse tipo. Além disso, as ações da varejista na B3 acumulam queda de 78% neste ano.
As restrições de crédito e de linhas comerciais mencionadas pela empresa também estão diretamente ligadas à gestão cotidiana do negócio.
No relatório de resultados, a Casas Bahia afirma que a disponibilidade de mercadorias em determinadas categorias, lojas e canais de venda vem sendo afetada. A rede também negociou com alguns fornecedores a ampliação dos prazos comerciais.
Além disso, estendeu o prazo de pagamento de determinadas obrigações com fornecedores, em uma tentativa de obter mais fôlego financeiro.
O problema, segundo a própria companhia, é que essa ampliação dos prazos não foi acompanhada, na mesma proporção, pela manutenção dos limites de crédito comercial disponibilizados por determinados fornecedores e seguradoras.
Com linhas de crédito menores, a capacidade de recomposição dos estoques ficou limitada no segundo trimestre de 2026.
Os estoques consolidados recuaram de R$ 5,4 bilhões em março para R$ 4,2 bilhões em junho. Em número de dias de estoque, o indicador passou de 95 dias em 31 de março para 75 dias em 30 de junho de 2026. Um nível de 90 dias é considerado adequado.
Essa redução provocou falta de mercadorias em determinadas categorias, lojas e canais de venda.
Em meio à menor disponibilidade de crédito e à redução dos estoques, a receita bruta consolidada avançou apenas 1,6% entre abril e junho, alcançando R$ 8,3 bilhões. As vendas nas lojas recuaram 3,5%, enquanto as da plataforma de marketplace caíram 2,4%.
Como resposta à crise, a administração informou que está implementando um conjunto de medidas, entre elas o redimensionamento da rede de lojas, adequações na estrutura de custos, redução da necessidade de capital, gestão ativa do capital de giro e avaliação de alternativas para obtenção de liquidez.
Até a publicação do balanço, a Casas Bahia havia concluído o fechamento das 298 lojas previstas nesta etapa do plano, confirmando informação antecipada pelo Valor na sexta-feira.
A companhia também demitiu cerca de 2 mil pessoas, número que pode superar 3 mil, segundo fontes. A rede, no entanto, não detalhou a dimensão total dos cortes.
Fonte: VALOR