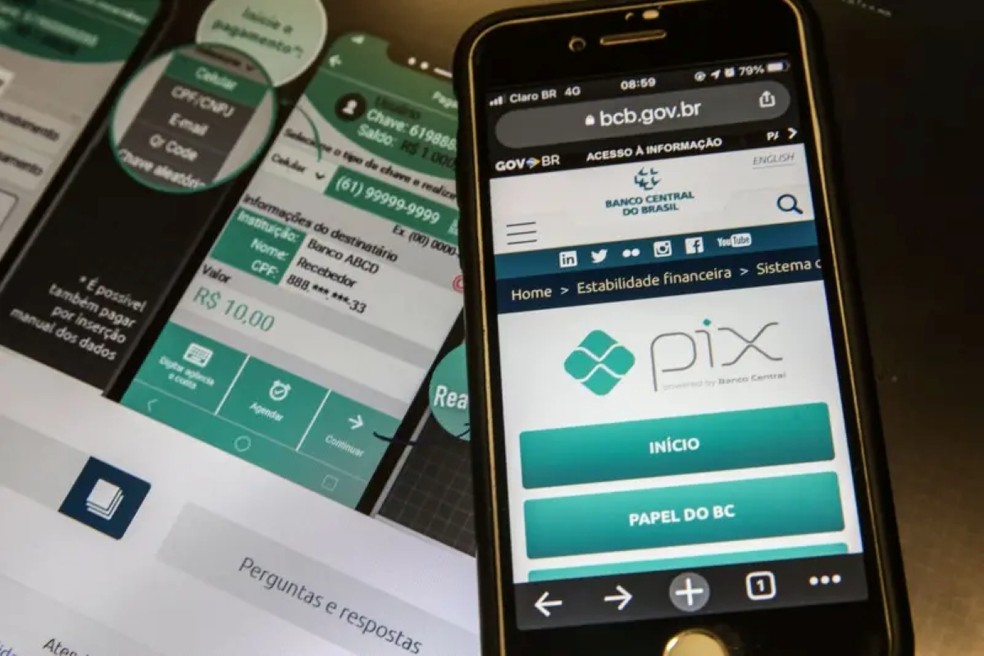
O Banco Central trabalha em novas funcionalidades para ampliar o alcance do PIX, incluindo o PIX internacional e o uso de recebíveis futuros como garantia para operações de crédito. A instituição também discute medidas para impedir o uso indevido do campo de descrição das transferências e pretende padronizar os chamados alertas de golpe.
A evolução do sistema nos últimos anos inclui recursos como PIX Cobrança, PIX Saque, PIX Troco, PIX Agendado, PIX por Aproximação, PIX Automático e a integração com o Open Finance.
Em 2025, o PIX movimentou R$ 35,36 trilhões em transferências, um novo recorde. O valor representa crescimento de 33,6% em relação a 2024, quando as movimentações somaram R$ 26,46 trilhões. O sistema de pagamentos brasileiro também está na mira do presidente dos Estados Unidos, Donald Trump, que tem aplicado sobretaxa a produtos brasileiros.
Banco Central quer coibir mensagens ofensivas
O BC informou que passou a discutir o uso inadequado do campo de descrição das transações. Segundo a instituição, o espaço foi criado originalmente para que o pagador registrasse informações objetivas sobre o pagamento, mas passou a ser utilizado, em algumas situações, para enviar mensagens ofensivas, intimidatórias ou ameaçadoras, muitas vezes associadas a transferências de valor irrisório.

“Originalmente concebido para que o pagador registre informações objetivas sobre o pagamento, esse campo tem sido utilizado, em algumas situações, para fins alheios ao propósito original, como veículo para mensagens ofensivas, intimidatórias ou ameaçadoras, frequentemente associadas a transferências de valor irrisório”, explicou o Banco Central.
Por causa do problema, a instituição criou neste ano um grupo de trabalho dentro do Fórum PIX, com participação de associações representativas do sistema de pagamentos. O objetivo é discutir alternativas para preservar a integridade da ferramenta e a boa experiência dos usuários sem comprometer as características essenciais do PIX.
“Com base nas conclusões desse trabalho, o BC avaliará e instituirá, se julgar necessário, as medidas regulamentares adequadas para coibir o uso inadequado do campo de mensagens”, concluiu a instituição.
Alertas de golpe poderão ser padronizados
O Banco Central também informou que trabalha na evolução do chamado “alerta de golpe”, recurso já utilizado por algumas instituições financeiras para avisar clientes sobre possíveis fraudes no momento em que uma transação PIX é iniciada.
Os alertas são emitidos de acordo com critérios considerados suspeitos pelas próprias instituições. Agora, o BC discute com o mercado, por meio do Fórum PIX, uma padronização da experiência.
A intenção é tornar o modelo obrigatório a partir da definição de critérios mínimos para a emissão dos avisos e estabelecer como essas mensagens deverão ser encaminhadas aos clientes.
Em outubro do ano passado, as instituições financeiras passaram a disponibilizar ainda uma funcionalidade de botão de contestação, permitindo que uma transação seja contestada de forma mais simples, sem necessidade de interação humana.
Novas funções estão no radar
Entre as novidades previstas estão a cobrança híbrida, o pagamento de duplicatas escriturais, o chamado split tributário, o PIX em garantia e o PIX internacional.
A agenda evolutiva apresentada pelo Banco Central em março deste ano estimou para 2026 a implementação da cobrança híbrida, da funcionalidade para duplicatas e do split tributário. Para os próximos anos, foram programados o PIX em garantia, o PIX por aproximação em modelo offline e o PIX internacional.
O relatório de gestão do PIX, porém, não apresenta uma previsão de lançamento dessas novas funcionalidades.
A cobrança híbrida permitirá que uma cobrança apresentada por QR Code também ofereça a opção de pagamento pelo arranjo de boleto. A modalidade já é disponibilizada de forma facultativa, mas a previsão é que se torne obrigatória a partir de novembro deste ano.
A funcionalidade de duplicata permitirá o pagamento de duplicatas escriturais, que são títulos de crédito, por meio do PIX. A medida busca facilitar a antecipação de recebíveis com informações atualizadas em tempo real, reduzir custos operacionais e oferecer uma alternativa aos boletos bancários.
Já o split tributário deverá adequar o PIX, até o fim do ano, ao sistema de pagamento de impostos em tempo real desenvolvido pela Receita Federal no contexto da reforma tributária sobre o consumo. A partir de 2027, a CBS, tributo federal sobre o consumo, será paga no momento da compra quando a operação for realizada por meio eletrônico.
PIX em garantia e versão internacional
O PIX em garantia deverá funcionar como uma modalidade de crédito consignado destinada a trabalhadores autônomos e empreendedores do setor privado. A proposta é permitir que esses trabalhadores utilizem como garantia de empréstimos bancários os chamados recebíveis futuros, ou seja, transferências que ainda receberão por meio do PIX. A expectativa é possibilitar a liberação de recursos com juros mais acessíveis.
Outra possibilidade em desenvolvimento é o PIX por aproximação em modelo offline. A ideia é permitir pagamentos por aproximação mesmo quando o dispositivo do usuário não estiver conectado a uma rede Wi-Fi ou 5G.
Já o PIX internacional pretende ampliar as operações transfronteiriças. O recurso já é aceito de forma parcial em alguns locais, como Argentina, Estados Unidos, em Miami e Orlando, e Portugal, em Lisboa, entre outros.
Segundo o Banco Central, o modelo atual de utilização do PIX no exterior é “parcial” e está concentrado em estabelecimentos específicos ou em acordos entre instituições financeiras. A proposta para o futuro é permitir pagamentos transfronteiriços de forma definitiva, conectando sistemas de pagamentos instantâneos de diferentes países.
O BC explicou que, atualmente, parcerias entre instituições financeiras brasileiras e estrangeiras permitem a geração de QR Codes e o recebimento, em tempo real, da informação sobre a conclusão da transação.
“O PIX é feito, em reais, instantaneamente da conta do brasileiro para a conta da instituição brasileira, que pode ser ou não um participante. Em um segundo momento, a instituição brasileira realiza a remessa de recursos para o exterior, da forma tradicional, sem usar a infraestrutura do Pix – que permite apenas transações domésticas –, fazendo com que os recursos sejam creditados em moeda local na conta do estabelecimento comercial na instituição parceira no exterior”, explicou o Banco Central.
PIX Parcelado ainda sem prazo
O chamado PIX Parcelado não foi citado pelo Banco Central no relatório. A modalidade é apontada como uma alternativa para cerca de 60 milhões de pessoas que atualmente não têm acesso ao cartão de crédito.
O parcelamento via PIX já é oferecido por diversas instituições financeiras como uma linha de crédito formal. O BC pretende, porém, padronizar as regras da modalidade. A expectativa é que a uniformização aumente a competição entre os bancos e contribua para a redução dos juros.
Até o momento, não há prazo definido para essa padronização.
Fonte: G1