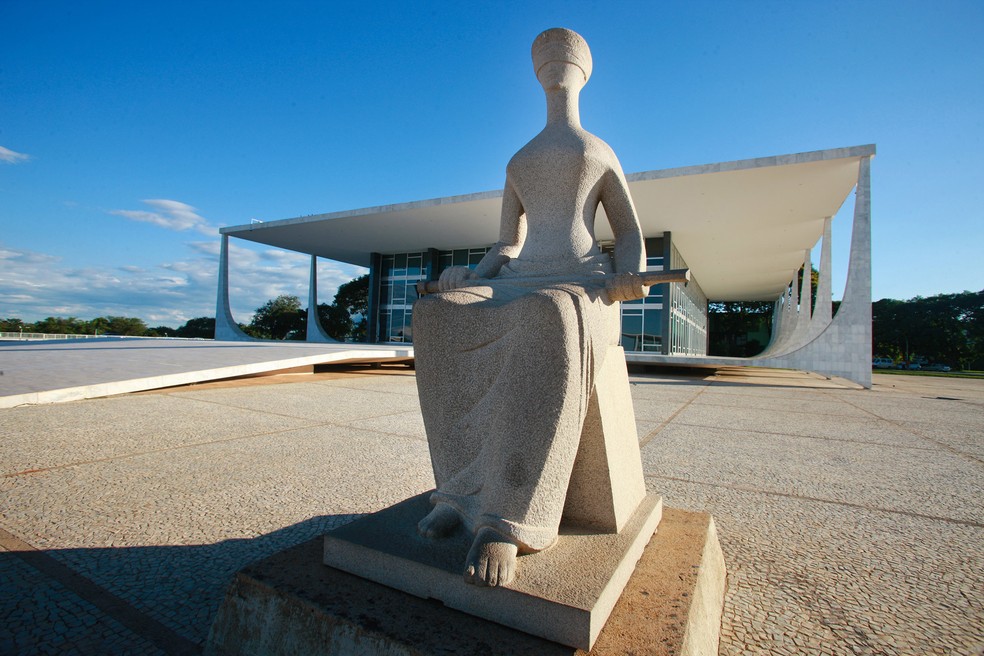
O Supremo Tribunal Federal (STF) decidiu nesta segunda-feira (177), por unanimidade, que municípios não podem estabelecer alíquotas maiores do Imposto Predial e Territorial Urbano (IPTU) utilizando apenas a área do imóvel, ou seja, sua metragem, como critério.
Segundo o entendimento da Corte, a Constituição permite que o IPTU seja progressivo de acordo com o valor da propriedade e autoriza a adoção de alíquotas diferentes conforme a localização e o uso do imóvel. O tamanho da propriedade, entretanto, não pode ser utilizado isoladamente para justificar uma cobrança maior.
A decisão foi tomada durante o julgamento de um recurso com repercussão geral reconhecida. Com isso, o entendimento firmado pelo STF passa a servir de orientação para casos semelhantes em todo o país.
O processo analisado pelos ministros envolvia uma lei municipal de Chapecó, em Santa Catarina, que determinava alíquota de 1% de IPTU para imóveis com área construída igual ou superior a 400 metros quadrados.

A norma havia sido declarada inconstitucional pela Justiça de Santa Catarina. O município, então, recorreu ao Supremo.
Ao defender a legislação, a prefeitura alegou que imóveis com maior área construída representariam uma utilização mais intensa do solo urbano e que essa condição justificaria uma tributação mais elevada.
Relator do processo, o ministro Dias Toffoli rejeitou o argumento. De acordo com ele, após a Emenda Constitucional 29, de 2000, a Constituição passou a permitir a progressividade fiscal do IPTU considerando o valor do imóvel, além de autorizar alíquotas distintas conforme a localização e o uso da propriedade.
No voto, Toffoli ressaltou que a área do imóvel não aparece entre os critérios previstos constitucionalmente para diferenciação da cobrança.
O ministro também afirmou que o STF já consolidou o entendimento de que a adoção de alíquotas baseadas na área da propriedade representa progressividade do tributo, e não seletividade.
Segundo o relator, a metragem do imóvel não se confunde com seu valor, sua localização ou sua utilização. Por esse motivo, os municípios não podem estabelecer novos critérios de progressividade além daqueles autorizados pela Constituição Federal.
Ao final do julgamento, o plenário fixou a seguinte tese de repercussão geral:
“É inconstitucional a fixação, por lei municipal posterior à EC nº 29/2000, de alíquota do IPTU em razão da área do imóvel”.
Na prática, a decisão não impede que municípios cobrem valores maiores de IPTU de propriedades mais valiosas. O que foi considerado inconstitucional pelo STF é utilizar apenas o tamanho do imóvel como critério para elevar a alíquota.
De acordo com a Corte, a Constituição autoriza que a progressividade do imposto considere o valor venal da propriedade, além de permitir diferenciações relacionadas à localização e ao uso do imóvel.
O IPTU é calculado com base no valor venal, uma estimativa feita pela prefeitura sobre quanto determinada propriedade vale para fins tributários. Quanto maior esse valor, maior tende a ser o imposto cobrado.
Segundo o entendimento do STF, as alíquotas podem variar conforme o valor, a localização e a utilização da propriedade, mas não exclusivamente em função de sua área.
Um exemplo apresentado considera dois imóveis residenciais no mesmo bairro, ambos submetidos a uma alíquota de IPTU de 1%.
O Imóvel A possui valor venal de R$ 300 mil, enquanto o Imóvel B tem valor venal de R$ 600 mi. Nesse cenário, o primeiro teria cobrança anual de R$ 3 mil de IPTU, correspondente a 1% de R$ 300 mil. Já o segundo teria cobrança de R$ 6 mil por ano, equivalente a 1% de R$ 600 mil.
Pela regra considerada adequada pelo STF, o aumento do imposto ocorre em razão do maior valor do imóvel, e não pelo fato de a propriedade possuir uma quantidade maior de metros quadrados.
Fonte: G1